
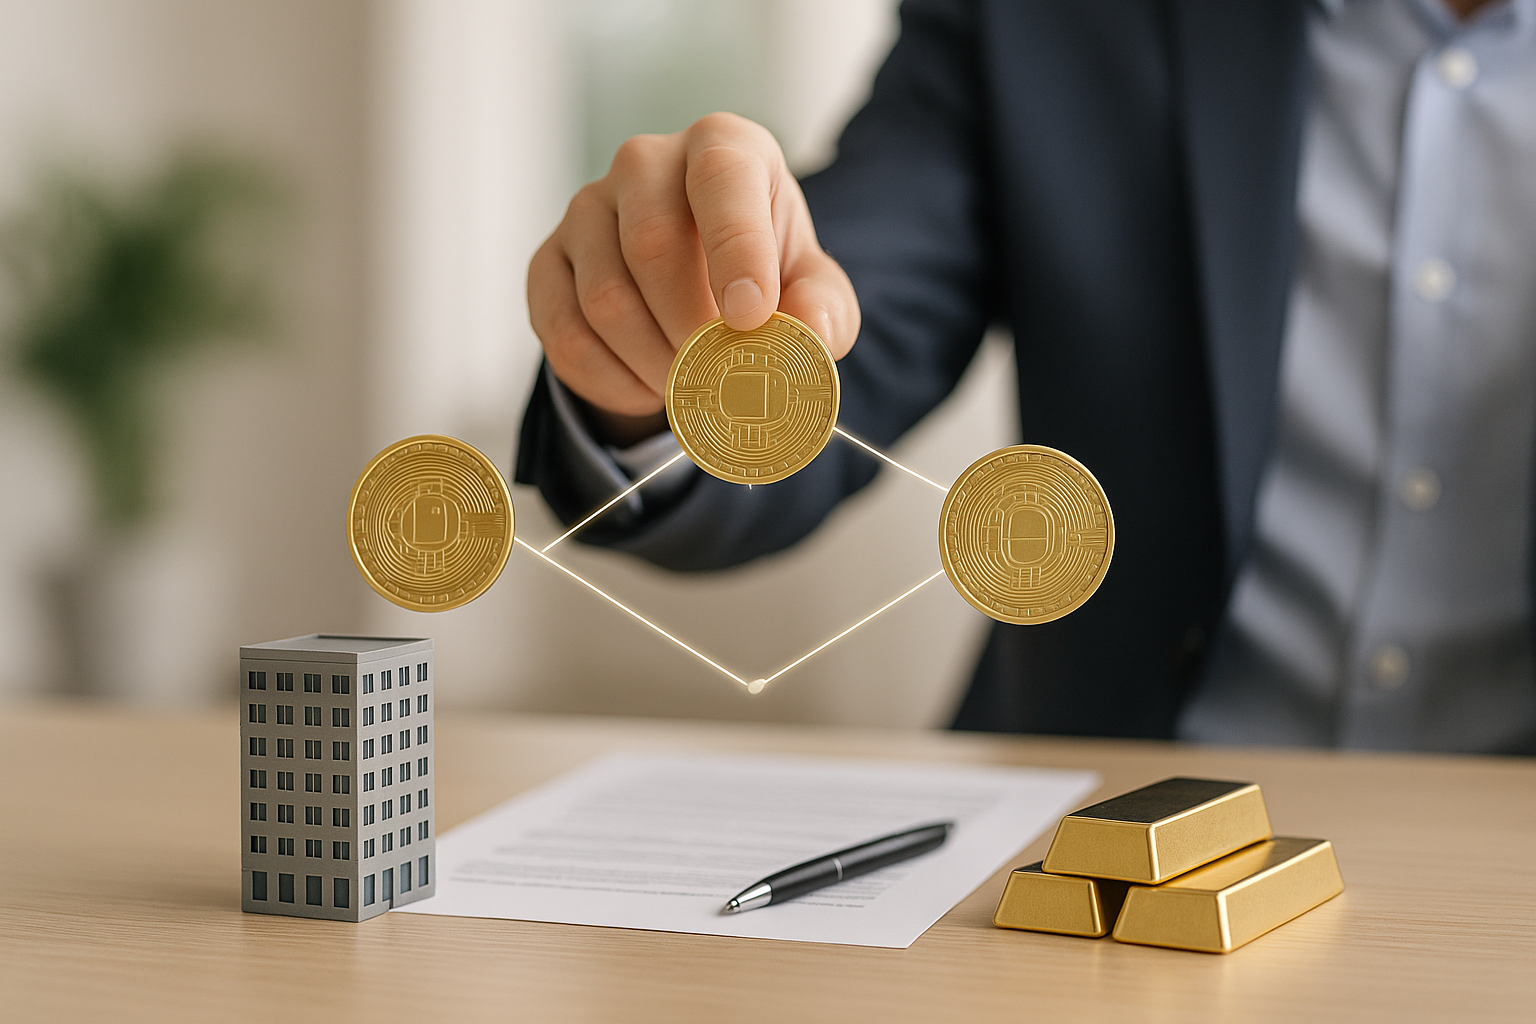
Cosa significa “tokenizzare” un asset reale (e cosa cambia davvero)
La tokenizzazione è il processo con cui un bene del mondo fisico o un diritto economico viene rappresentato da un token su una blockchain. In pratica, il token diventa una “unità digitale” che può incorporare proprietà, diritti a flussi di cassa o quote di un bene sottostante. La differenza rispetto a un semplice certificato digitale è che il token può essere trasferito e gestito con regole automatiche, registrate in modo verificabile.
Per capire l’impatto, basta un esempio: un immobile può essere “spezzato” in migliaia di token, ciascuno corrispondente a una frazione della proprietà o a una quota dei proventi. Questo abilita la frazionabilità, riduce alcune barriere d’accesso e rende più semplice la circolazione di quote che, nel mondo tradizionale, richiederebbero iter lunghi e costosi.
Immobili tokenizzati: frazionamento, liquidità e vincoli legali
Nel caso degli immobili, il punto forte è la possibilità di trasformare un asset tipicamente illiquido in quote potenzialmente più scambiabili. “Potenzialmente” è la parola chiave: la liquidità non nasce per magia, dipende dall’esistenza di mercati, controparti e regole chiare. La tokenizzazione può però rendere più immediata la gestione di passaggi di proprietà, la distribuzione di canoni e la rendicontazione.
Dal lato operativo, spesso si usa una struttura in cui il token rappresenta un diritto economico collegato a una società veicolo o a un contratto che detiene il bene. Qui entra in gioco un tema cruciale: l’allineamento tra registro on-chain e mondo off-chain. Se il token cambia proprietario, deve essere chiaro chi ha diritto a cosa anche nei documenti legali, altrimenti la blockchain registra solo una “storia digitale” senza effetti reali.
Sul piano dei rischi, oltre alla volatilità del contesto crypto, si aggiungono elementi tipici del real estate: manutenzione, morosità, svalutazioni, tempi di vendita. La tokenizzazione non elimina questi fattori, ma può migliorare trasparenza e tracciabilità dei flussi se i dati sono pubblicati con criteri verificabili.
Crediti e fatture: quando i flussi di cassa diventano token
La tokenizzazione dei crediti (ad esempio crediti commerciali o fatture) punta a rendere più efficiente la cessione e il finanziamento di flussi futuri. In termini semplici, il token può rappresentare il diritto a incassare un determinato importo entro una certa data, con condizioni definite. Questo apre la strada a mercati più granulari, dove gli investitori acquistano esposizioni selezionate per durata, rischio e rendimento.
Qui la definizione tecnica utile è “rischio di controparte”: la probabilità che il debitore non paghi. La blockchain non lo cancella; semmai, consente di codificare regole di gestione (es. scadenze, priorità di pagamento) tramite smart contract, e di registrare eventi (pagamenti, insoluti) in modo coerente. Il valore informativo, però, dipende dalla qualità dei dati inseriti: se l’origine del credito è opaca, anche il token lo sarà.
Un aspetto interessante è l’automazione: quando il pagamento arriva, lo smart contract può distribuire proventi ai detentori del token secondo regole predefinite. Questo riduce attriti amministrativi, ma aumenta la necessità di audit del codice e di controlli sui processi di onboarding.
Materie prime tokenizzate: esposizione digitale a beni fisici
Per le materie prime, la tokenizzazione tende a offrire un’esposizione più semplice a beni fisici (come metalli o risorse energetiche), spesso con promesse di riscatto o con garanzie di riserva. In questo caso la parola chiave è custodia: se il token è “coperto” da un bene fisico, serve un soggetto che lo conservi e ne certifichi l’esistenza. Senza prove robuste, la copertura rischia di essere solo dichiarata.
Dal punto di vista dell’utente, il vantaggio è la trasferibilità: un token può essere scambiato in modo rapido, 24/7, e integrato in applicazioni di finanza decentralizzata. Ma questa interoperabilità porta anche rischi: se il token viene usato come collaterale, una variazione di prezzo può innescare liquidazioni automatiche. Qui la tecnologia è efficiente, ma non “gentile”.
Per approfondire il tema a livello istituzionale, è utile consultare le analisi della Banca dei Regolamenti Internazionali, che discute implicazioni e modelli di tokenizzazione.
Infrastruttura: blockchain, smart contract e oracoli (il ponte con la realtà)
La tokenizzazione funziona solo se esiste un’infrastruttura affidabile. La blockchain fornisce un registro immutabile delle transazioni; gli smart contract eseguono regole; gli oracoli collegano dati esterni (prezzi, eventi, certificazioni) al mondo on-chain. Un oracolo è, in sostanza, un servizio che “attesta” un’informazione esterna: se sbaglia o viene manipolato, anche l’esecuzione automatica può diventare sbagliata.
In questa filiera, i punti critici tipici sono:
– qualità dei dati (input corretti e verificabili);
– sicurezza del codice (bug e vulnerabilità);
– governance (chi può aggiornare regole e parametri);
– procedure off-chain (contratti, custodia, audit).
Regole, compliance e “realtà giuridica” del token
Il nodo più delicato non è tecnologico, ma normativo. Un token può essere un semplice “gettone digitale” oppure un titolo che ricade in regole stringenti. La classificazione dipende dai diritti incorporati: partecipazione a utili, rimborso, garanzie, promesse di rendimento. Per questo molti progetti puntano su modelli in cui l’accesso è controllato (verifiche di identità, restrizioni geografiche, limiti di trasferimento), introducendo meccanismi di compliance direttamente nel token.
Un equivoco frequente è pensare che “on-chain” significhi automaticamente legale o riconosciuto. In realtà, serve coerenza tra smart contract e documentazione tradizionale. Quando questa coerenza c’è, la tokenizzazione può ridurre attriti; quando manca, aumenta il rischio di contenziosi.
Il risultato è un mercato in cui convivono entusiasmo e prudenza: da un lato l’efficienza operativa e la programmabilità, dall’altro la necessità di standard, controlli e responsabilità chiare. La direzione sembra tracciata: rendere gli asset più componibili e gestibili digitalmente, senza perdere l’ancoraggio alla realtà economica.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, legale o fiscale; prima di investire o prendere decisioni operative è opportuno valutare i rischi e rivolgersi a professionisti qualificati.